Как добавить ребёнка в автостраховку и не разориться на полисе
Источник фото: Press service
Добавление подростка в родительский полис способно удвоить премию, но возрастного предела для исключения нет, а скидок и лазеек больше, чем кажется.
В отличие от медицинской страховки, где дети остаются в полисе родителей до двадцати шести лет по закону, автострахование не устанавливает никакого предельного возраста, после которого ребёнка нужно убрать. Родитель может держать взрослого сына или дочь в своей страховке сколь угодно долго, и формально никто не обяжет его это прекратить. Однако цена такого удобства высока: появление за рулём молодого водителя — одна из самых дорогих строк в семейном бюджете.
Механизм прост: страховая компания оценивает вероятность аварии. Начинающие водители без стажа попадают в группу максимального риска, поэтому премия при добавлении подростка может вырасти вдвое и больше. Самый дешёвый сценарий для семьи — не покупать ребёнку отдельную машину, а разрешить пользоваться семейным автомобилем, поставив его дополнительным водителем. Отдельный полис почти всегда обойдётся дороже, потому что молодой человек не сможет опереться на многолетнюю безупречную историю родителей.
Ещё одна распространённая ошибка — умолчать о новом водителе. Если за руль садится человек, не указанный в полисе, страховая при наступлении страхового случая может отказать в выплате или взыскать разницу. Поэтому вариант «пусть ездит, а мы никому не скажем» обходится дороже, чем любая честная надбавка.
Экономить помогают стандартные скидки. Хорошая успеваемость в школе или университете, пройденные курсы защитного вождения, установка телематического устройства или мобильного приложения, которое фиксирует манеру езды, — всё это способно заметно снизить взнос. Отдельно стоит пересмотреть франшизу: чем выше сумма, которую владелец готов покрыть сам при аварии, тем ниже регулярный платёж. Иногда имеет смысл поднять её перед тем, как вписать новичка.
Есть и ситуация, которая ломает интуицию. Если ребёнок уехал учиться в другой город на расстояние больше сотни километров и не берёт машину с собой, его часто выгоднее оставить в родительском полисе как эпизодического водителя, чем исключать совсем. Так сохраняется покрытие на каникулы, когда он возвращается домой и садится за руль. При этом нужно проверять правила штата: если ребёнок живёт в другом регионе постоянно и держит там машину, полис родителей может его не покрывать, и тогда требуется отдельная страховка.
Страховые компании наказывают не за возраст как таковой, а за отсутствие истории и статистику аварийности. Именно поэтому тариф резко падает, когда водителю исполняется примерно двадцать пять лет, и семья, которая аккуратно платит и не попадает в аварии, получает отложенную выгоду. Скидки за учёбу и телематику — это не благотворительность, а способ страховщика отсеять безрассудных новичков от осторожных, поэтому дисциплинированный подросток обходится куда дешевле стереотипного лихача. Грамотный подход превращает страхование молодого водителя из неизбежного наказания в управляемую статью расходов.
Читайте также на наших страницах:
 Ford возвращается в WRC: заводская команда и раллийный характер для серийных машин Ford снова в WRC: заводская команда с 2028 года. Официально — ради характера серийных машин. Неофициально — чтобы «раллийный» снова значил больше, чем наклейка на кроссовере. Авто 13 688
 Mercedes вычеркивает EQE, AMG S63 и Maybach EQS из планов на 2027 год Электрический перфекционизм Mercedes дал трещину: EQE уходит, AMG S63 и Maybach EQS680 тоже, а обновленный C300 остался без AMG-родни. Авто 14 698
 Toyota Grand Highlander Woodland 2027: семейный гибрид получил внедорожную версию за 53 375 долларов Полдюйма клиренса, внедорожные шины и холодильник под кемпер: Toyota продаёт приключения тем, кто доезжает до парковки у трейлхеда. Авто 16 147
 Hyundai Tucson 2027: больше, гибрид 233 л.с. и расход до 42 миль на галлон Tucson 2027 вырос, перешёл на турбо-1.6, гибрид получил 233 л.с. и до 42 миль на галлон, салон — 17-дюймовый экран. Кнопки не убрали — редкая сознательность. Авто 17 310
 2026 Ford Mustang RTR: доступный дрифт-Мустанг на базе EcoBoost За 43 705 долларов получаешь дрифт-тормоз, MagneRide и антилаг, но всего 315 л.с. — зато можно жечь покрышки, не разорившись на V-8. Авто 17 078
 Chevrolet Corvette Grand Sport 2027: новый LS6 6.7 V8, 535 л.с. и 2.7 с до сотни Chevrolet снова нашла золотую середину: 535-сильный LS6, 2.7 с до сотни и опции, превращающие $88 495 в $142 380. Идеальный компромисс, если не считать счёт. Авто 20 422
 Toyota Corolla 2028: новая платформа, четыре силовые установки и цена около 25 000 долларов Corolla сменит поколение, получив универсальную платформу и сразу четыре типа привода — от бензинового до электрического, при этом главная интрига в том, удержится ли доступный ценник. Авто 20 372
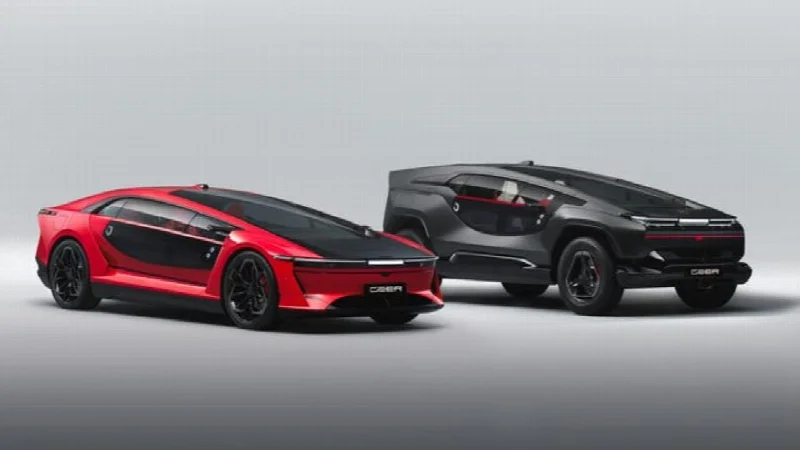 CEER Exobot: саудовский электрокар с 1111 л.с., дверями «крылья чайки» и 48-дюймовым экраном Саудовская Аравия выходит на авторынок с электрическими Exobot: 850 л.с., двери «крылья чайки» и 48-дюймовый экран. Амбиции есть, но серийность покажет жару. Авто 20 234
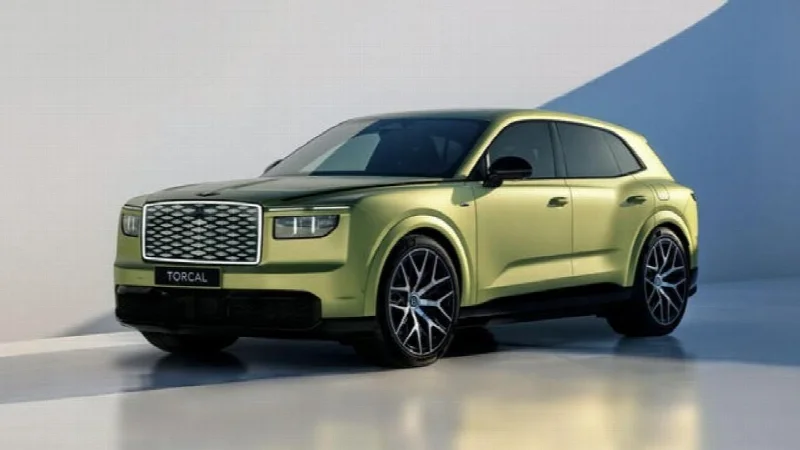 Bentley Torcal 2028: первый электромобиль Bentley за 107 лет — 876 л.с. и 2,8 с до сотни Спустя 107 лет Bentley поняла: чтобы продавать роскошь богатым, электромотор можно настроить на барабанную дробь, а ценник оставить «скромным» — меньше 230 тысяч долларов. Авто 20 124
 Honda Pilot XXL: гигантский гибрид для тех, кому мало Pilot Honda наконец заметила, что американцы любят большие SUV, и растянула Pilot на 8 дюймов, добавив гибрид. Ждать до 2032 года — всего шесть лет. Авто 20 345
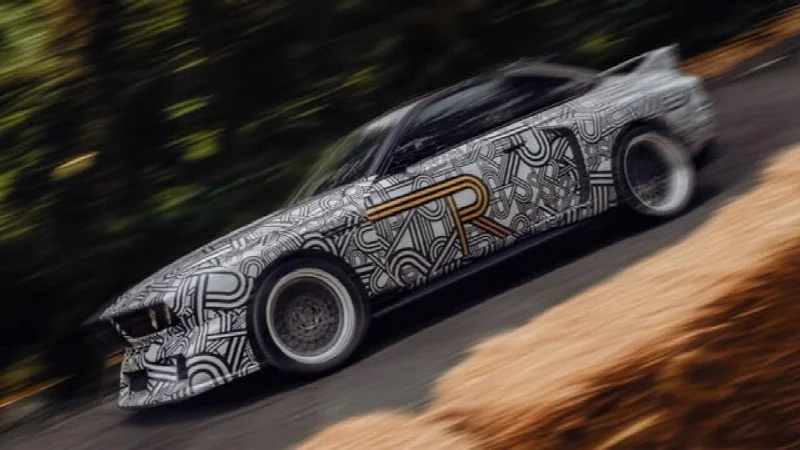 BMW M2 в стиле 3.0 CSL: итальянский кузовной тюнинг возвращает «Бэтмобиль» Riverti Automobili переодевает современный BMW M2 в кузов, вдохновлённый гоночным 3.0 CSL 1970-х. Техника свежая, стиль — легендарный, цена наверняка космическая. Авто 20 160
 2026 BMW X3 M50 против 2027 Mercedes-AMG GLC53: AMG быстрее, BMW экономичнее AMG GLC53 выигрывает тест: мощнее, быстрее, тормозит лучше. BMW X3 M50 утешается ценой, расходом и... странным дизайном. Немецкий спор снова решили опции за $13 870. Авто 18 482
 Акура приостанавливает выпуск MDX Type S из-за неясных норм выбросов Пока экологи решают, какие нормы вступят в силу, Акура снимает с конвейера MDX Type S. Мощность снова подождала, а покупателю предложили обычный MDX с намёком на Type S. Технологии 20 294
 Honda сворачивает электромобили и ускоряет гибридный CR-V: премьера в 2027 году Электрички Honda отправились на свалку истории, а спасать линейку будет гибридный CR-V — причём раньше срока. Авто 19 974
 BMW xDrive: «пожизненная» жидкость переднего дифференциала привела к коллективному иску BMW назвала жидкость переднего дифференциала «пожизненной», а теперь владельцы X5, X6 и X7 платят за отказ из своего кармана. Авто 20 297
 Патрульный Ford Explorer на тест-драйве устроил гонку с Dodge Challenger Блестящая идея: взять чужой патрульный Ford Explorer на тест-драйв и на светофоре рвать с Dodge Challenger. Итог — обвинение в несанкционированном использовании. Авто 19 308
 ИИ-камеры на мусоровозах: города штрафуют за высокую траву и мусор Мусоровозы теперь не только вывозят отходы, но и присматривают за дворами: ИИ ставит баллы запущенности, а жители получают шанс оплатить высокую траву и мусор. Технологии 19 677
 Беспилотные такси нарушают закон, но штрафовать их некому Роботы блокируют спецоперации, давят фейерверки и копят штрафы, а инспектор разводит руками: в книжке нет графы «робот». Удобная безответственность. Технологии 18 976
 Мадринг: первый Гран-при Испании в F1, где шины и стены важнее скорости Гонка в Мадринге обещает быть весёлой: обгонять почти нельзя, зато можно красиво разбиться и получить бесплатный комплект шин. Авто 20 215